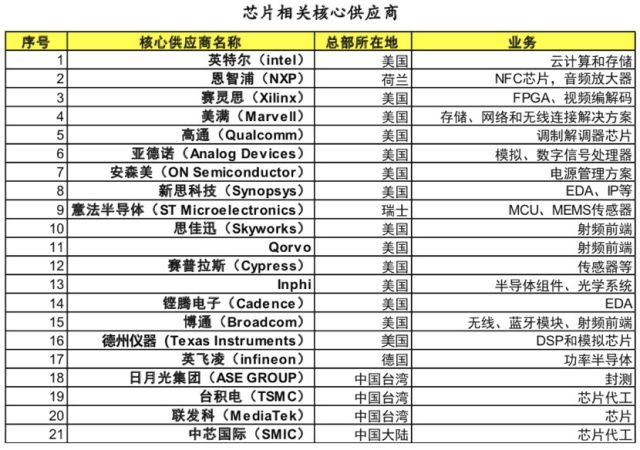
在全球半导体产业链深度重构的背景下,华为芯片供应链的自主化进程始终牵动行业神经。公开信息显示,在华为芯片相关核心供应商名单中,大陆企业仅有中芯国际一家入围,这一现象既折射出中国半导体产业的现实短板,也凸显了中芯国际不可替代的战略地位。
一、核心供应商格局:一家大陆企业的突围
华为的芯片供应链横跨设计、制造、封装测试、设备与材料等多个环节。从核心供应商构成看,台积电曾长期承担华为海思高端芯片的制造任务,EDA工具依赖美国新思科技、楷登电子,半导体设备多来自应用材料、泛林集团、ASML等国际巨头。在大陆企业中,中芯国际是唯一进入华为芯片核心供应体系的企业,主要承接部分成熟制程芯片的代工需求。这一格局意味着,华为芯片供应的“大陆支点”高度集中,供应链韧性面临结构性挑战。
二、中芯国际的不可替代性
中芯国际的价值不仅在于产能本身,更在于其作为大陆唯一具备规模化先进制程能力的企业,承担着产业“兜底”功能。在外部制裁持续性收紧的背景下,中芯国际的14纳米及以下工艺进展直接关系到华为部分芯片的国产化替代节奏。与此中芯国际的扩产计划带动了国产设备与材料的验证导入,客观上为整个大陆半导体供应链提供了迭代场景。可以说,中芯国际是华为供应链国产化版图中承上启下的关键节点。
三、单一支点背后的产业隐忧
仅有中芯国际一家大陆企业进入华为核心供应商名单,暴露出两个深层问题。其一是产业链宽度不足,设计工具、高端设备、关键材料等环节的大陆企业尚未形成对等替代能力;其二是产能集中风险,单一企业承载过多期待,一旦遭遇设备或技术封锁升级,供应链弹性将受限。这也解释了为何华为近年持续通过哈勃投资等方式布局半导体全链条,力图培育更多大陆供应商。
四、从“独苗”到“生态”的路径思考
中芯国际的“独苗”地位是阶段性现实,而非长期目标。要改变这一格局,需要三方面发力:一是加快国产设备与材料在中芯国际产线上的验证扩量,以制造端带动上游突破;二是推动更多大陆封测、EDA、IP企业进入华为供应体系,形成多环节协同;三是通过政策与资本引导,培育具备国际竞争力的第二、第三梯队制造企业。唯有供应链从单点支撑走向多点联动,华为乃至整个中国半导体产业的韧性才能实质性提升。
中芯国际作为华为芯片核心供应商中唯一的大陆企业,既是产业攻坚的缩影,也是下一步变革的起点。认识到“独苗”现象背后的结构性短板,并以生态化思维推进补链强链,才是值得行业持续关注的方向。